 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
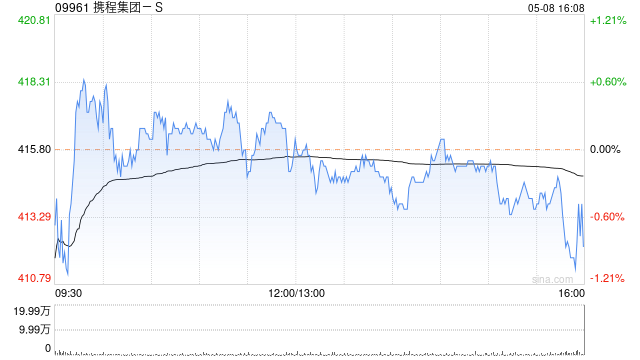
富瑞发布研报称,携程集团-S(09961)2026年第二季财报好于预期,总营收符合市场共识,且较该行预期高1%;经调整经营利润较市场共识及该行预期高4%,经调整每股盈利亦优于市场共识及该行预估。该行对该股暂持“买入”评级,目标价491港元,并将关注对新佣金模式的反馈,以及旅游业需求。
该行表示,携程期内经调整营业利润约43.7亿元人民币,高于市场共识及该行预期的约42亿元人民币;经调整营业利润率(扣除以股份为基础的薪酬支出)为28%,亦高于该行预估的27.1%。经调整盈利48亿元人民币,高于市场共识的41亿元人民币及该行预估的38亿元人民币。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君
富腾优配提示:文章来自网络,不代表本站观点。
沪深京行情 实时轮播
热点资讯